
Calculadora de Interés Compuesto Avanzada
Calculadora de interés compuesto avanzada: aportaciones periódicas crecientes, capitalización diaria a continua, ajuste por inflación e impuestos sobre las ganancias, calendario año a año y modo de meta de ahorro inversa.
| Año | Aportado Este Año | Interés Este Año | Total Aportado | Total Interés | Balance Final |
|---|
Respuesta Rápida: ¿Qué es Calculadora de Interés Compuesto Avanzada?
¿Qué hace esta herramienta? Calculadora de interés compuesto avanzada: aportaciones periódicas crecientes, capitalización diaria a continua, ajuste por inflación e impuestos sobre las ganancias, calendario año a año y modo de meta de ahorro inversa.
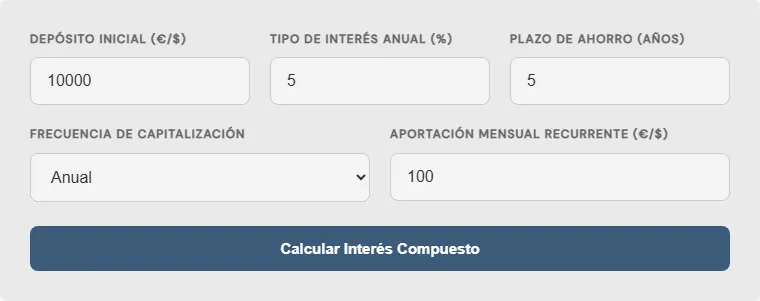
- Paso 1: Introduce o ajusta el campo Capital Inicial (€).
- Paso 2: Introduce o ajusta el campo Tasa de Interés Anual (%).
- Paso 3: Introduce o ajusta el campo Plazo (Años).
- Paso 4: Introduce o ajusta el campo Frecuencia de Capitalización.
- Paso 5: Introduce o ajusta el campo Aportación Periódica (€).
- Paso 6: Introduce o ajusta el campo Frecuencia de Aportación.
- Paso 7: Introduce o ajusta el campo Momento de la Aportación (inicio/fin de periodo).
- Paso 8: Introduce o ajusta el campo Incremento Anual de la Aportación (%).
- Paso 9: Introduce o ajusta el campo Tasa de Inflación Estimada (%).
- Paso 10: Introduce o ajusta el campo Tasa Impositiva sobre Ganancias (%).
- Paso 11: Haz clic en Calcular Interés Compuesto para obtener el desglose y resultados inmediatos.
Consejo Financiero de IA: Mantén la consistencia temporal al comparar ingresos y costes (mensuales vs anuales) para evitar distorsiones de márgenes.
¿Qué es el interés compuesto y por qué se le llama "la octava maravilla"?
El interés compuesto es el mecanismo financiero por el cual los intereses generados por un capital se reinvierten y, a su vez, comienzan a generar nuevos intereses. A diferencia del interés simple, que siempre se calcula sobre el capital inicial, el interés compuesto crece de forma exponencial porque cada periodo capitaliza sobre un saldo cada vez mayor. Esta calculadora avanzada va más allá de la fórmula clásica: permite sumar aportaciones periódicas crecientes, elegir la frecuencia de capitalización (desde anual hasta prácticamente continua), y ver el resultado ajustado tanto a la inflación como a los impuestos sobre las ganancias, para que el número final refleje tu poder adquisitivo real.
Entender esta herramienta es clave para planificar un fondo de jubilación, un plan de ahorro a largo plazo o para evaluar el coste real de una deuda. Cuanto mayor sea el plazo y la frecuencia de capitalización, mayor será el efecto acumulativo, incluso con tasas de interés moderadas. Si además quieres comparar la rentabilidad anualizada equivalente de dos inversiones con distinta duración, te puede interesar nuestra calculadora de tasa de crecimiento anual compuesto (CAGR).
La fórmula del interés compuesto, paso a paso
La fórmula clásica, sin aportaciones adicionales, es la siguiente:
Por ejemplo, si depositas 1.000 € a una tasa anual del 5% capitalizada mensualmente (12 veces al año) durante 10 años, el cálculo sería 1.000 × (1 + 0,05/12)^(12×10), lo que da un balance final aproximado de 1.647 €: un beneficio de 647 € generado únicamente por el efecto compuesto, sin haber añadido ni un euro más.
Cuando además realizas aportaciones periódicas (por ejemplo, 100 € cada mes), la fórmula incorpora el valor futuro de una anualidad, que nuestra herramienta calcula automáticamente periodo a periodo, permitiendo también que la aportación crezca cada año (por ejemplo, si subes tu ahorro mensual junto con tu salario). El calendario año a año que genera la calculadora te muestra exactamente cuánto proviene de tus aportaciones y cuánto de los intereses acumulados en cada ejercicio.
Por último, dos ajustes marcan la diferencia entre un número "de folleto" y uno realista: la inflación, que erosiona el poder adquisitivo del balance final (puedes contrastarla con nuestra calculadora de inflación de precios), y la fiscalidad, ya que en España los rendimientos del ahorro tributan por tramos (19% hasta 6.000 €, 21% hasta 50.000 € y 23%-30% en adelante). La calculadora aplica ambos ajustes para mostrarte el balance neto y en poder adquisitivo actual, no solo el nominal.
Casos de uso: de la hucha digital a la planificación de la jubilación
El uso más habitual es la planificación de un fondo de jubilación o de emergencia a largo plazo: introduciendo tu capital inicial, una aportación mensual constante (o creciente) y un plazo de 20-30 años, puedes visualizar en el gráfico y en el calendario cómo la mayor parte del balance final termina proviniendo de los intereses acumulados, no del dinero que aportaste directamente.
También es muy útil en sentido inverso: si tienes una meta de ahorro concreta (por ejemplo, reunir 50.000 € para una entrada de vivienda en 10 años), el Modo 2 de la calculadora resuelve automáticamente cuánto necesitas aportar cada mes para llegar a esa cifra, dado tu capital inicial y la rentabilidad esperada. Si el objetivo es específicamente una hipoteca, puedes continuar el análisis con nuestra calculadora de capacidad de compra de vivienda.
Para inversores que además quieren comparar la rentabilidad de dividendos reinvertidos o de bonos, esta calculadora sirve como base de referencia antes de acudir a herramientas más específicas como la calculadora de rendimiento de dividendos o la calculadora de rendimiento de bonos.
Preguntas Frecuentes (FAQ)
A continuación, respondemos a las dudas más habituales sobre el cálculo del interés compuesto.
¿Cuál es la diferencia entre interés simple e interés compuesto?
El interés simple se calcula siempre sobre el capital inicial, por lo que crece de forma lineal. El interés compuesto reinvierte los intereses generados en cada periodo, por lo que el capital sobre el que se calcula el siguiente interés es cada vez mayor, generando un crecimiento exponencial. A mayor plazo, mayor es la diferencia entre ambos métodos.
¿Cómo afecta la frecuencia de capitalización al resultado final?
Cuanto más frecuente sea la capitalización (diaria en vez de anual, por ejemplo), antes se reinvierten los intereses y mayor es el balance final, aunque la diferencia entre una capitalización mensual, diaria o continua suele ser pequeña comparada con el salto entre capitalización anual y mensual. La capitalización "continua" que ofrece esta calculadora aproxima el límite matemático e^(tasa × tiempo) mediante una capitalización diaria de alta frecuencia, con una diferencia inferior al 0,01% frente al valor teórico exacto.
¿Por qué mi balance ajustado a la inflación es menor que el balance final?
El balance final nominal es la cifra que verás en tu cuenta, pero no tiene en cuenta que los precios suben con el tiempo. El balance ajustado a inflación divide el resultado final entre (1 + tasa de inflación) elevado a los años del plazo, mostrando cuánto podrías comprar hoy con ese dinero futuro. Es una forma más realista de evaluar si tu plan de ahorro realmente mejora tu poder adquisitivo.
¿La calculadora tiene en cuenta los impuestos sobre las ganancias?
Sí. En la sección de ajustes avanzados puedes introducir una tasa impositiva sobre las ganancias (por ejemplo, los tramos del ahorro en España) y la herramienta calculará el balance neto tras aplicar el impuesto únicamente sobre el interés generado, no sobre el capital aportado, ya que ese capital no es una ganancia sujeta a tributación.
¿Puedo exportar el calendario de crecimiento año a año?
Sí, la calculadora incluye un botón para copiar el resumen de resultados al portapapeles y otro para exportar el calendario completo de crecimiento año a año en formato CSV, compatible con Excel y Google Sheets, para que puedas analizarlo o compartirlo con tu asesor financiero.
¿Qué pasa si mi frecuencia de aportación es distinta a la de capitalización?
La calculadora convierte tu aportación al total anual correcto y lo reparte uniformemente entre los periodos de capitalización elegidos — por ejemplo, una aportación trimestral se distribuye en partes iguales entre los 12 meses si la capitalización es mensual. El total aportado y la tasa de interés aplicada son exactamente los que indicaste; la única simplificación es el reparto exacto dentro del año, cuyo efecto en el balance final es inferior al 0,3% en la inmensa mayoría de escenarios, comparado con simular el depósito exacto en la fecha exacta de cada trimestre.
Categorías Recomendadas
Herramientas Relacionadas
Otras calculadoras de Finanzas que te pueden interesar.
Calculadora de Interés Mensual Avanzada
Calculadora de interés mensual avanzada: desde tasa anual, por rango de fechas exacto o desde ...
Ver herramienta FinanzasCalculadora de Tasa de Crecimiento Anual Compuesto (CAGR) Avanzada
Calculadora de CAGR avanzada: calcula la tasa de crecimiento anual compuesto o proyecta un valo...
Ver herramienta FinanzasCalculadora de Interés Diario Avanzada
Calculadora de interés diario avanzada: desde tasa anual, por rango de fechas exacto o desde u...
Ver herramienta FinanzasCalculadora de Interés Simple Avanzada
Calculadora de interés simple avanzada: calcula el interés generado o resuelve la tasa, el pl...
Ver herramienta FinanzasCalculadora de Relación Deuda-Capital Avanzada
Calculadora de la relación deuda-capital (D/E) avanzada: desglose corto vs. largo plazo, objet...
Ver herramienta FinanzasCalculadora de Rentabilidad de Activos (ROA) Avanzada
Calculadora de ROA (rentabilidad de activos) avanzada: calcula el ROA operativo ajustado por fi...
Ver herramienta FinanzasCalculadora de Rotación de Cuentas por Cobrar Avanzada
Calculadora de rotación de cuentas por cobrar avanzada: ratio y Días de Cobro (DSO), objetivo...
Ver herramienta FinanzasCalculadora de Prueba Ácida (Quick Ratio) Avanzada
Calculadora de la prueba ácida (Quick Ratio) avanzada: cálculo desde activo corriente o desde...
Ver herramienta FinanzasCalculadora de Margen Neto Avanzada
Calculadora de margen neto avanzada: calcula el margen final tras todos los gastos, resuelve lo...
Ver herramienta FinanzasCalculadora de ROI Avanzada
Calculadora de ROI (retorno de inversión) avanzada: calcula la rentabilidad y el ROI anualizad...
Ver herramienta FinanzasCalculadora del Ciclo de Conversión de Efectivo (CCC) Avanzada
Calculadora del ciclo de conversión de efectivo (CCC) avanzada: cálculo directo desde DIO/DSO...
Ver herramienta FinanzasCalculadora de COGS Avanzada
Calculadora de COGS (costo de bienes vendidos) avanzada: calcula el COGS del periodo con compra...
Ver herramienta FinanzasCalculadora de Rentabilidad Financiera (ROE) Avanzada
Calculadora de ROE (rentabilidad financiera) avanzada: desglose DuPont en 3 factores (margen, r...
Ver herramienta FinanzasCalculadora de Valor Actual Neto (VAN) Avanzada
Calculadora de VAN avanzada: flujos de caja editables año a año, Índice de Rentabilidad, TIR...
Ver herramienta FinanzasCalculadora de Margen de Beneficio Avanzada
Calculadora de margen de beneficio avanzada: calcula el margen neto con IVA, comisiones de plat...
Ver herramienta FinanzasCalculadora de Ratio de Liquidez Corriente Avanzada
Calculadora del ratio de liquidez corriente avanzada: capital de trabajo, objetivo de activo o ...
Ver herramienta FinanzasCalculadora de BPA (Beneficio Por Acción) Avanzada
Calculadora del beneficio por acción (BPA) avanzada: BPA básico, BPA diluido considerando acc...
Ver herramienta FinanzasCalculadora de Churn Rate Avanzada
Calculadora de Churn Rate avanzada: calcula el churn de clientes o el churn neto de ingresos (M...
Ver herramienta FinanzasCalculadora de Rotación de Activos Avanzada
Calculadora de rotación de activos avanzada: cálculo simple o detallado (activos de inicio/fi...
Ver herramienta FinanzasCalculadora de Rendimiento de Bonos Avanzada
Calculadora de rendimiento de bonos avanzada: current yield, rendimiento al vencimiento (YTM) m...
Ver herramienta FinanzasCalculadora de PER (Relación Precio-Beneficio) Avanzada
Calculadora del ratio precio-beneficio (PER) avanzada: cálculo con PEG Ratio, precio justo est...
Ver herramienta FinanzasCalculadora de CAC (Costo de Adquisición de Clientes) Avanzada
Calculadora de CAC avanzada: calcula el costo de adquisición de clientes con desglose por cana...
Ver herramienta